 Área de clientes
Ser administrador de una sociedad limitada no implica responder automáticamente de las deudas de la empresa. Sin embargo, la separación entre el patrimonio de la sociedad y el del administrador tiene límites.
La responsabilidad del administrador de una SL puede afectar a su patrimonio personal cuando incumple obligaciones legales o actúa de forma dolosa o negligente. Por eso, es importante entender que una SL no protege al administrador frente a cualquier reclamación. Conocer el alcance de la responsabilidad del administrador de una SL permite prevenir riesgos y ejercer el cargo con mayor seguridad jurídica.
¿Qué es la responsabilidad del administrador de una SL?
La responsabilidad administrador sociedad limitada permite reclamar personalmente contra el administrador cuando causa un daño por actos u omisiones contrarios a la ley, los estatutos o los deberes de su cargo, según establece el artículo 236 de la Ley de Sociedades de Capital (LSC).
Sin embargo, no basta con que la sociedad tenga deudas o que una operación haya salido mal. Debe existir un supuesto concreto que permita exigir responsabilidad. Por tanto, la responsabilidad administrador sociedad limitada no convierte al administrador en responsable automático de todas las obligaciones de la empresa.
Pero, si el administrador ha obrado fuera de la ley, de los estatutos o de los deberes de su cargo, entonces se puede entender que las deudas de la empresa han sido causadas por su negligencia o mal hacer, y es entonces cuando está sujeto a responsabilidad.
El administrador como órgano de gestión de la sociedad
El administrador forma parte del órgano que gestiona y representa a la sociedad, por lo que la responsabilidad administrador SL está vinculada a sus deberes de diligencia, lealtad y supervisión, recogidos en los artículos 225 y siguientes de la LSC.
Estos deberes son esenciales al cargo y a las funciones de gestión y representación, por eso es esencial que en las actuaciones que lleve a cabo el administrador, cumpla con tales deberes.
Aunque puede delegar tareas, no puede desentenderse por completo de la gestión. Como máximo representante de la SL es el responsable último, incluso si ha delegado tareas.
Además, cuando existe un consejo de administración, sus miembros pueden responder solidariamente por determinados actos lesivos (art. 237 LSC). Por ello, en materia de responsabilidad administrador SL, documentar las decisiones, discrepancias y actuaciones realizadas puede ser clave para acreditar una actuación diligente. Si un miembro del consejo no aprueba determinadas decisiones por entender que incumple los deberes frente a la ley o a la sociedad, ha de ponerlo de manifiesto para evitar, en su caso, una responsabilidad.
Diferencia entre responsabilidad de la sociedad y responsabilidad del administrador
Como regla general, las deudas corresponden a la sociedad y no al administrador. La sociedad es una persona jurídica plena y es quien responde con su patrimonio de sus deudas.
La responsabilidad del administrador por deudas solo surge cuando existe una causa legal que permite reclamarle personalmente.
Como hemos dicho, esta causa legal está íntimamente ligada a que en el ejercicio de su cargo el administrador incumpla las obligaciones legales, estatutarias y los deberes de su cargo.
Un ejemplo claro: si una empresa con un capital social de 10.000 € sufre pérdidas que reducen su patrimonio neto por debajo de 5.000 €, se activa la causa de disolución del artículo 363.1.e) de la LSC. Si el administrador no actúa en ese momento, puede quedar personalmente expuesto a las responsabilidad administrador deudas que se generen a partir de entonces.
Por ello, al analizar la responsabilidad administrador deudas, resulta esencial comprobar cuándo nació la deuda y cuándo apareció la causa de disolución. La responsabilidad del administrador de una SL aplica a las deudas generadas por su negligencia o incumplimiento de obligaciones, no a las surgidas en el desarrollo normal del negocio.
Tipos de responsabilidad del administrador de una SL
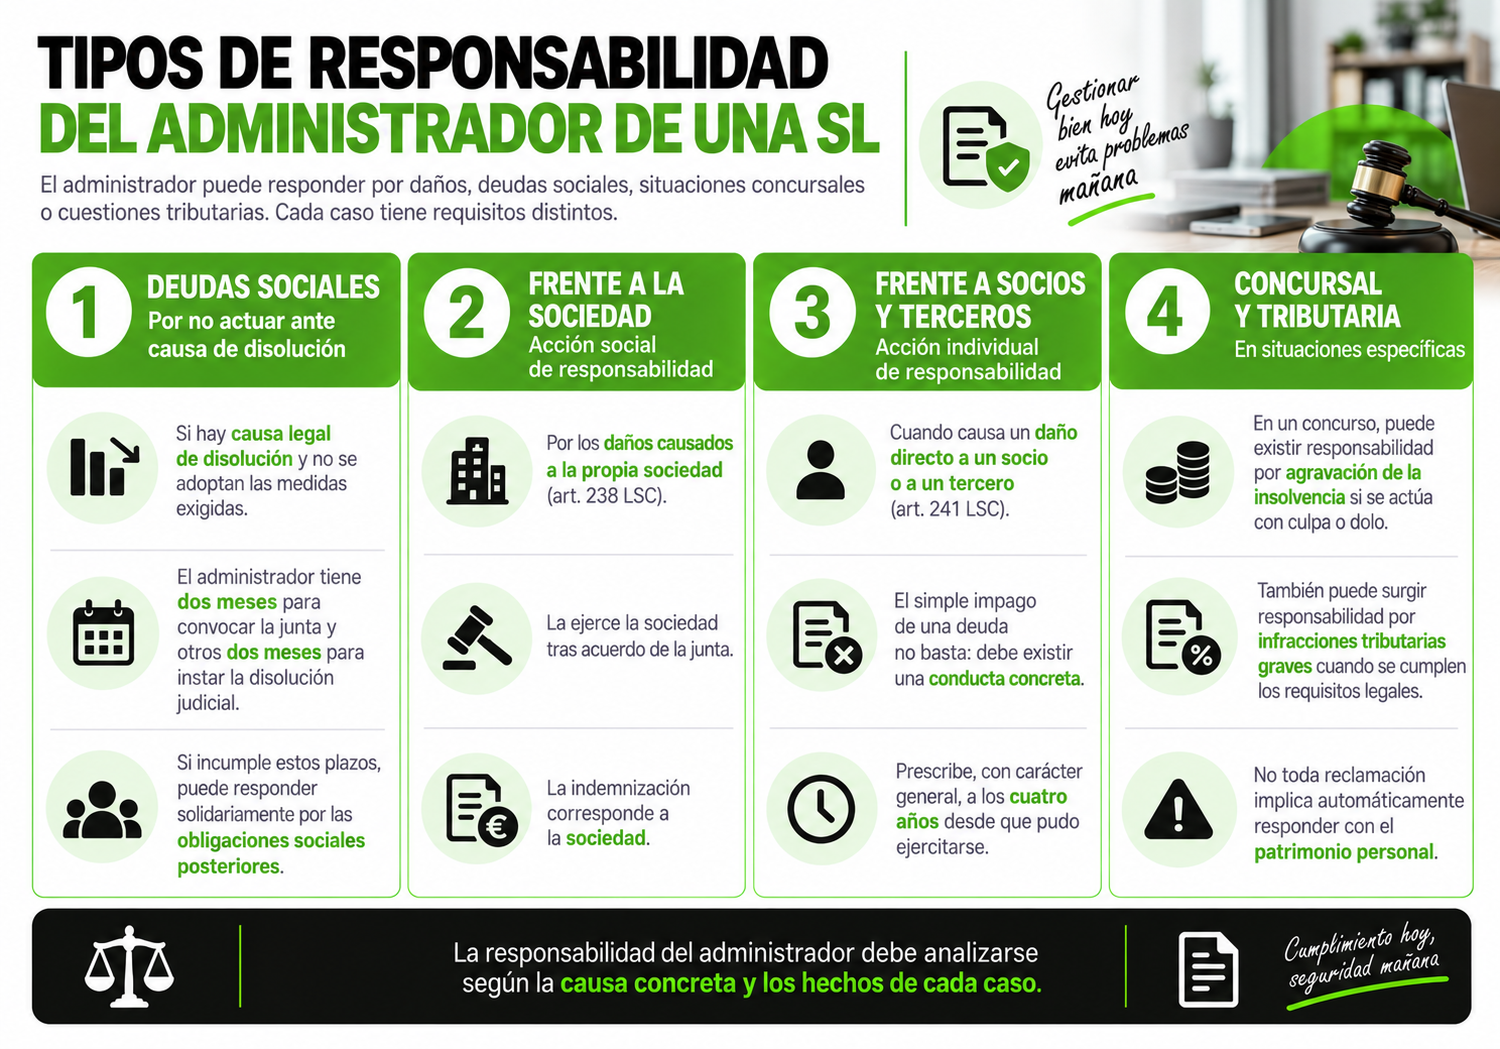
La responsabilidad del administrador puede surgir por daños, deudas sociales, situaciones concursales o cuestiones tributarias.
Cada supuesto tiene requisitos distintos y no toda reclamación permite afectar al patrimonio personal. Por ello, la responsabilidad patrimonio personal administrador debe analizarse según la causa concreta y los hechos de cada caso.
No existe la posibilidad de determinar directamente que se asuma toda la responsabilidad con patrimonio personal administrador sin analizar las circunstancias concretas. No es una derivación objetiva y directa de responsabilidad.
Responsabilidad por deudas sociales: cuándo responde el administrador
Uno de los supuestos más relevantes, regulado en el artículo 367 de la LSC, es cuando aparece una causa legal de disolución y el administrador no adopta las medidas exigidas. Cuando esto ocurre, el administrador dispone de dos meses para convocar la junta general; si no lo hace, o si la junta no acuerda la disolución, tiene otros dos meses para instar la disolución judicial. Si incumple estos plazos, se le puede imponer responsabilidad solidaria respecto de las obligaciones sociales posteriores. Esto no significa que deba responder de todo el pasivo acumulado históricamente.
Un matiz importante: a raíz de la pandemia, se aprobó un régimen especial para los años 2020 y 2021 por el que las pérdidas de dichos ejercicios se excluían a efectos de determinar las causas de disolución. Sin embargo, las pérdidas de ejercicios posteriores sí pueden generar la obligación de reaccionar si producen el desequilibrio previsto en el artículo 363.1.e) LSC.
Responsabilidad frente a la sociedad: acción social de responsabilidad
La acción social de responsabilidad (art. 238 LSC) busca reparar los daños causados a la propia sociedad por la actuación del administrador. Aquí el administrador no responde por deudas de la sociedad frente a acreedores, sino por daños que su actuación ha causado a la propia sociedad.
Como regla general, esta acción la ejerce la sociedad tras acuerdo de la junta, y la aprobación de las cuentas anuales no impide reclamar posteriormente.
La indemnización obtenida corresponde a la sociedad. En determinados casos también pueden ejercitarla socios o acreedores, pero no debe confundirse con la acción individual de responsabilidad, pues se trata de una reclamación por daños a la sociedad, no a terceros.
Responsabilidad frente a socios y terceros: acción individual de responsabilidad
La acción individual (art. 241 LSC) permite reclamar al administrador cuando causa un daño directo a un socio o a un tercero. El simple impago de una deuda no basta: debe existir una conducta concreta imputable al administrador.
En este supuesto, el daño se ha producido no a la propia sociedad, sino a un socio en concreto o a una persona ajena a la sociedad, como consecuencia de acciones u omisiones negligentes o dolosas del administrador.
Estas acciones prescriben, con carácter general, a los cuatro años desde que pudieron ejercitarse.
¿Cuándo responde el administrador con su patrimonio personal?
La responsabilidad patrimonio personal administrador surge cuando existe una base legal que permite reclamar directamente contra él. La insolvencia de la sociedad, por sí sola, no implica responsabilidad personal del administrador.
Para determinar si existe responsabilidad patrimonio personal administrador, resulta clave analizar cuándo surgieron las pérdidas, qué decisiones se adoptaron y cuándo nacieron las obligaciones reclamadas.
Lo determinante es cómo afectaron las acciones y decisiones del administrador a la aparición o mantenimiento de dichas pérdidas, o a la incapacidad de la sociedad para responder a las mismas.
Incumplimiento de la obligación de convocar junta o disolver la sociedad
Cuando existe una causa de disolución, el administrador debe actuar dentro de los plazos legales fijados en el artículo 365 LSC: dos meses desde que conoce o debería haber conocido la causa de disolución para convocar junta general. Si no lo hace, puede responder de las obligaciones sociales posteriores conforme al artículo 367 LSC.
Si legalmente la sociedad está en causa de disolución, la obligación del administrador es ineludible. Por eso es fundamental controlar periódicamente la situación económica de la sociedad y detectar a tiempo cuándo surge la causa de disolución. Un buen control contable no solo es una obligación legal, sino un deber del administrador como gestor último de la sociedad.
Conductas dolosas o negligentes que causen daño a la sociedad o a terceros
No toda decisión empresarial equivocada genera responsabilidad. Para reclamar al administrador debe existir una actuación contraria a sus deberes, culpa o dolo, daño y relación causal.
Una simple equivocación no genera responsabilidad automática.
La responsabilidad puede surgir si actúa sin información suficiente, ignora advertencias relevantes o existe conflicto de interés. Por ello, conservar documentación que justifique las decisiones puede ser clave para acreditar una actuación diligente.
En el ejercicio de su cargo, es esencial que el administrador actúe de forma escrupulosa y responsable. La diligencia debida es esencial.
Responsabilidad concursal: el administrador en el concurso de acreedores
El concurso no hace responsable automáticamente al administrador. Solo puede responder en determinados casos, especialmente si el concurso se declara culpable.
Si su actuación generó o agravó la insolvencia, el juez puede condenarlo a cubrir total o parcialmente el déficit concursal. En nuestro despacho hemos tratado situaciones relacionadas con el concurso de acreedores en las que esta distinción ha resultado determinante para el resultado del procedimiento.
Como venimos afirmando, el hecho de que la sociedad tenga deudas y no haya podido sacar adelante el negocio no significa que sus deudas deban ser asumidas por el administrador. La regla general es que no es así, salvo que la situación de insolvencia sea responsabilidad directa de su actuación.
Responsabilidad tributaria del administrador de una SL
La Administración puede derivar determinadas deudas tributarias de la sociedad hacia el administrador, ya sea con carácter subsidiario o solidario. Para exigir esa responsabilidad, debe tramitar un procedimiento específico y dictar un acto que determine su alcance.
Responsabilidad tributaria subsidiaria y solidaria
La responsabilidad subsidiaria puede surgir cuando el administrador incumple sus deberes fiscales o permite infracciones tributarias. También puede aplicarse si la sociedad cesa su actividad dejando deudas pendientes.
Es la más común. Para que Hacienda pueda reclamar la deuda al administrador, primero debe intentar cobrarle a la sociedad y declararla formalmente insolvente. El administrador puede responder en estos tres escenarios:
- Cese de actividad sin disolución legal (empresas “zombis”).
- Comisión de infracciones tributarias.
- Concurso de acreedores tardío.
La responsabilidad solidaria se reserva para supuestos más graves, como colaborar en una infracción u ocultar bienes para impedir el cobro. Se aplica cuando hay intencionalidad dolosa:
- Ocultación de bienes (vaciamiento patrimonial).
- Colaboración activa en el fraude.
- Sucesión de empresas.
Infracciones tributarias imputables al administrador
El administrador debe supervisar el cumplimiento de las obligaciones fiscales, ya que presentar las declaraciones no siempre evita una posible derivación de responsabilidad. La Agencia Tributaria recoge los supuestos de derivación de responsabilidad tributaria en su sede electrónica, donde también se puede consultar el procedimiento aplicable. Tanto el administrador de derecho como el de hecho pueden responder si incumplen sus deberes de supervisión y control.
¿Cómo puede protegerse el administrador frente a reclamaciones?
La mejor protección del administrador es prevenir: revisar periódicamente la situación financiera y fiscal de la sociedad y documentar las decisiones relevantes.
Las actas y demás documentos pueden ser esenciales para demostrar que actuó con la diligencia exigible. Y lo más esencial, por supuesto, es dirigir la sociedad conforme a la ley, a los estatutos y a los deberes propios de un buen empresario, conduciéndose siempre en beneficio de la sociedad.
Seguro de responsabilidad civil de administradores (D&O)
El seguro D&O puede cubrir determinados riesgos derivados del cargo de administrador, aunque no elimina toda posible responsabilidad.
Las pólizas D&O no cubren actos dolosos (fraude intencionado), multas sancionadoras ni el pago directo de impuestos, pero son vitales para blindarse frente a demandas de socios minoritarios, acreedores o proveedores.
Por ello, conviene revisar las coberturas, límites, exclusiones y duración de la póliza, especialmente en casos de cese, venta o reestructuración de la sociedad.
Buenas prácticas: actas, documentación y diligencia debida
Una buena defensa del administrador exige documentar las decisiones importantes mediante informes, asesoramiento jurídico, comunicaciones y actas. Además, conviene dejar constancia de las discrepancias. Cuanto mayor sea el riesgo de una decisión, mayor debería ser su respaldo documental. Si la sociedad aún no ha formalizado su constitución o quieres revisar los estatutos vigentes, nuestro equipo de derecho mercantil puede ayudarte a estructurar correctamente los órganos de administración desde el inicio.
Abogados especialistas en responsabilidad de administradores en Madrid
Los procedimientos contra administradores requieren analizar la deuda, la situación patrimonial de la sociedad y la conducta concreta atribuida al administrador. Un despacho de abogados mercantil Madrid especializado puede determinar qué tipo de responsabilidad se reclama y si realmente concurren sus requisitos.
Nuestro despacho asesora tanto a administradores que quieren prevenir riesgos como a quienes ya han recibido una reclamación. Además, nuestros abogados de mercantil en Madrid pueden estudiar posibles acciones cuando socios, sociedades o acreedores hayan sufrido un perjuicio imputable al administrador.